
権利収入
ロイヤリティ契約で確認したい算定期間と報告義務の考え方
カテゴリー:権利収入
更新:2026.11.05
権利収入に関心を持つ方にとって、ロイヤリティ契約は避けて通れないテーマです。ただ、料率ばかりに目が向き、算定期間や報告の取り決めは後回しになりがちです。
この記事では、契約書で確認したい算定期間と報告義務の考え方を、一般的な実務の範囲で整理します。個別の契約判断は、弁護士などの専門家にご相談ください。
算定期間とは何か
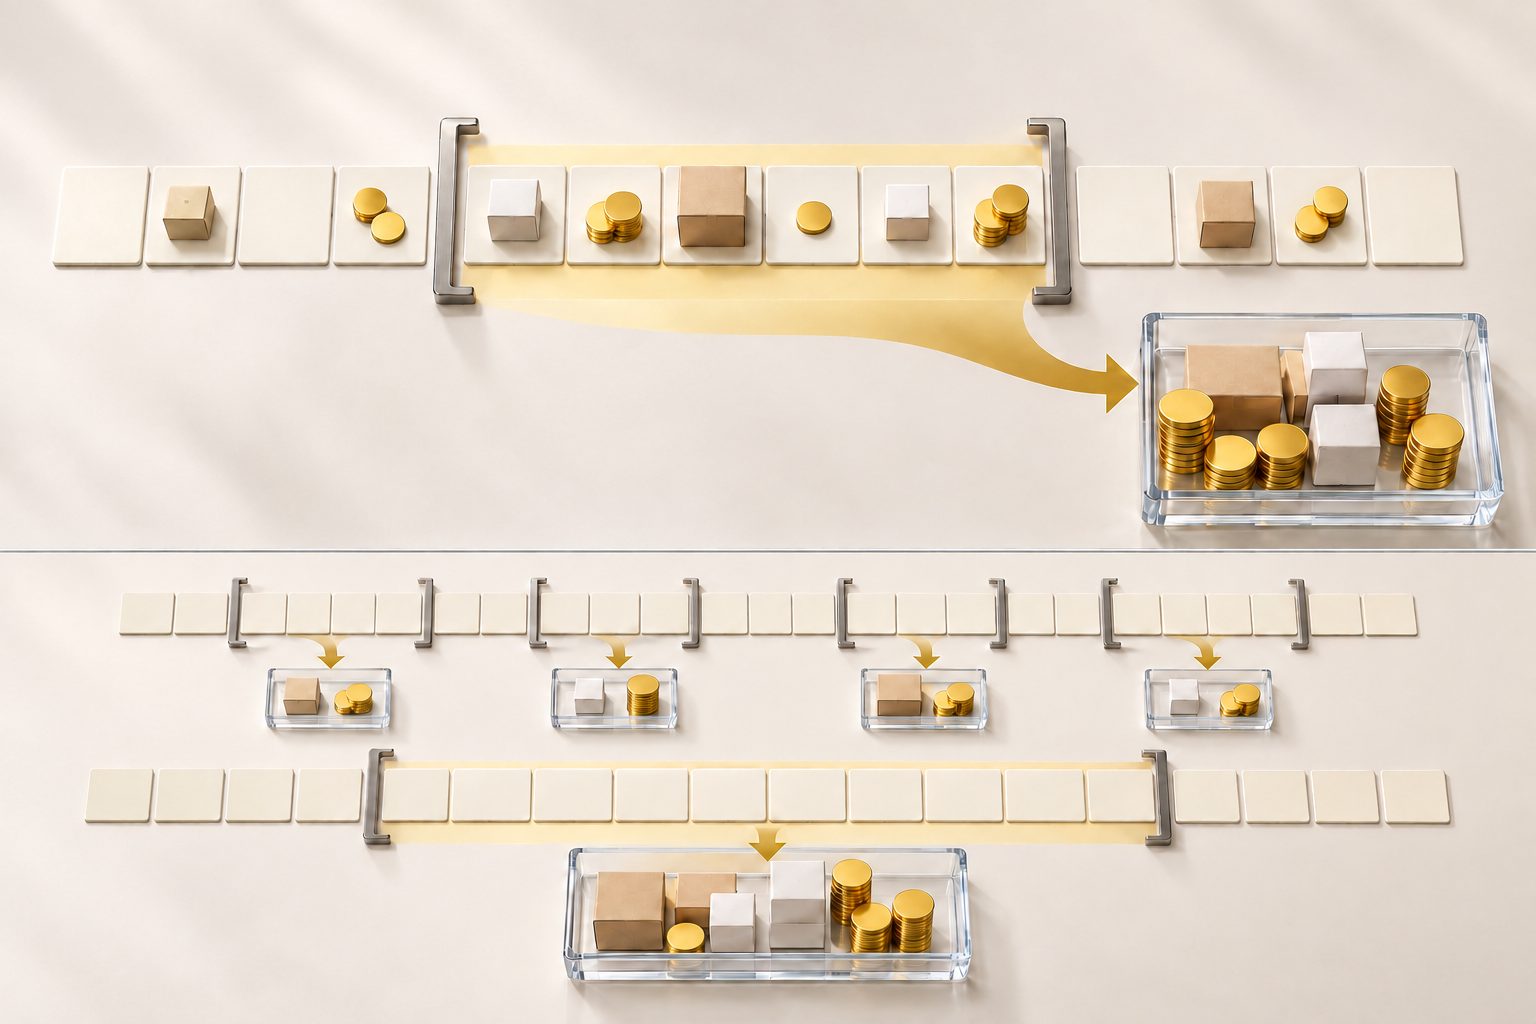
算定期間とは、ロイヤリティの金額を計算する対象となる期間のことです。売上や使用実績をどの期間でまとめ、いつの分として扱うかを決めておく取り決めを指します。
一般的には、月ごと、四半期ごと、半期ごと、年ごとといった区切りが使われます。区切りが短いほど実績の把握が細かくなり、長いほど事務の負担は軽くなる傾向があります。ただし、どれが適切かは取引の内容や規模によって異なります。
確認したい点は、次のようなものです。
- 期間の起点と終点が、暦月や暦年なのか、契約日を基準にするのか
- 契約の開始日や終了日が期間の途中にあたる場合、どう扱うのか
- どの時点の売上を算入するのか(受注時、出荷時、入金時など)
特に「どの時点の売上を算入するか」は、解釈が分かれやすい部分です。曖昧なままにしておくと、後から認識のずれが生じる原因になります。
算入するタイミングの考え方
算定の対象となる売上をいつの時点で認識するかは、支払額に直接影響します。代表的な考え方には、請求書の発行時、商品の引き渡し時、代金の入金時などがあります。
たとえば入金時を基準にすると、期末をまたぐ取引の扱いが変わります。請求は当期でも入金が翌期になる場合、どちらの期間に含めるのかを事前に決めておくと、迷いが少なくなります。
また、返品や値引き、取引の取消しがあった場合の扱いも確認しておきたい項目です。次のような点が、契約書に記載されているかを見てみましょう。
- 返品分を、次回以降の算定で差し引くのか、過去分を修正するのか
- 値引きや販促費用を、算定の基礎から控除できるのか
- 回収できなかった代金について、どう扱うのか
これらは業種や商習慣によって慣行が異なります。自分の取引に合った形で、できるだけ具体的に定めておくことが大切です。
報告義務の範囲と内容
ロイヤリティを支払う側が、権利を持つ側に実績を報告する義務を定めることがよくあります。報告がなければ、権利者は支払額が正しいかどうかを判断しにくいためです。
報告義務を確認するときは、まず「何を報告するのか」を見ます。売上の総額だけで足りるのか、商品別や地域別、数量などの内訳まで求められるのかで、実務の負担は大きく変わります。
あわせて、次の点も確認しておくと安心です。
- 報告の頻度と、算定期間の終了後いつまでに提出するのか
- 報告の書式が指定されているか、自由な形式でよいのか
- 提出方法(書面、電子メールなど)と、提出先
- 報告内容に誤りが見つかった場合の訂正手続き
報告の期限と支払の期限が連動していることも多いため、両方を並べて確認すると、スケジュールを組みやすくなります。
帳簿の保存と監査条項
報告の正確さを確かめるために、帳簿や記録の保存義務、権利者側による確認(監査)の権利が定められることがあります。これは相手を疑うためというより、双方が数字を確認できる状態を保つための仕組みと考えると理解しやすいでしょう。
確認したい点としては、次のようなものがあります。
- 帳簿や関連書類を、何年間保存する必要があるのか
- 確認を行う場合の事前通知の有無と、実施できる頻度
- 確認の範囲(どの資料まで見られるのか)
- 確認の費用を、どちらが負担するのか
- 確認によって差異が見つかった場合の精算方法
また、事業上の機密情報が含まれる資料を扱う場合は、守秘義務の取り決めも併せて確認しておくとよいでしょう。保存期間については、税務上の保存義務とも関わることがあるため、税理士などの専門家にご確認ください。
遅延や誤りがあった場合の取り決め
報告の遅れや算定の誤りが起きたときにどうするかも、事前に目を通しておきたい部分です。実務では、完全にミスをなくすことは難しいため、起きたときの対応ルールがあるかどうかが重要になります。
契約書では、次のような項目が定められることがあります。
- 報告や支払が遅れた場合の遅延損害金の考え方
- 過少・過大に支払っていたことが判明した場合の精算方法
- 誤りを指摘できる期間に、期限があるのか
- 改善されない場合に、契約の解除が可能となる条件
これらの内容は契約ごとに大きく異なります。一般論としてひな形を鵜呑みにせず、自分の取引の実態に合っているかを一つずつ確かめる姿勢が大切です。
契約前に整理しておきたいこと
算定期間と報告義務は、契約後の日々の事務に直結します。契約書を読む前に、次のような点を自分なりに整理しておくと、確認が進めやすくなります。
- 売上や実績を、どのような形で記録・集計できるのか
- 報告にかけられる事務の時間や体制があるか
- 相手方とのやり取りを、どの頻度で行う想定か
そのうえで、不明な表現や解釈が分かれそうな箇所は、契約前に相手方へ質問し、必要であれば文言を具体化してもらうことも一つの方法です。口頭での説明だけに頼らず、合意した内容は書面に残しておくと、後の認識違いを防ぎやすくなります。
まとめ
ロイヤリティ契約では、料率だけでなく、算定期間、算入のタイミング、報告義務、帳簿の保存と確認、誤りがあった場合の対応といった実務面の取り決めが、運用のしやすさを左右します。
これらは地味に見えますが、数字の認識を双方でそろえるための土台です。契約を結ぶ前に、一つずつ丁寧に確認しておくことで、後のトラブルを減らす助けになります。
なお、権利収入の内容や金額は契約や市場の状況によって変わり、一定の結果を見込めるものではありません。実際の契約にあたっては、弁護士や税理士などの専門家に相談したうえで、ご自身で慎重に判断してください。

記事ランキング