
権利収入
印税とは?出版やデジタルコンテンツで発生する仕組みを解説
カテゴリー:権利収入
更新:2026.10.29
印税という言葉は、書籍の出版だけでなく、電子書籍や音楽、動画、イラスト素材など、さまざまな場面で耳にします。権利収入に関心をお持ちの方にとっても、基本的な仕組みを知っておくことは大切です。
この記事では、印税の考え方、出版とデジタルコンテンツでの発生の仕方、契約で確認したいポイントを、一般論の範囲で整理します。収益を保証する内容ではなく、検討材料としてお読みください。
印税とは何か:基本的な考え方
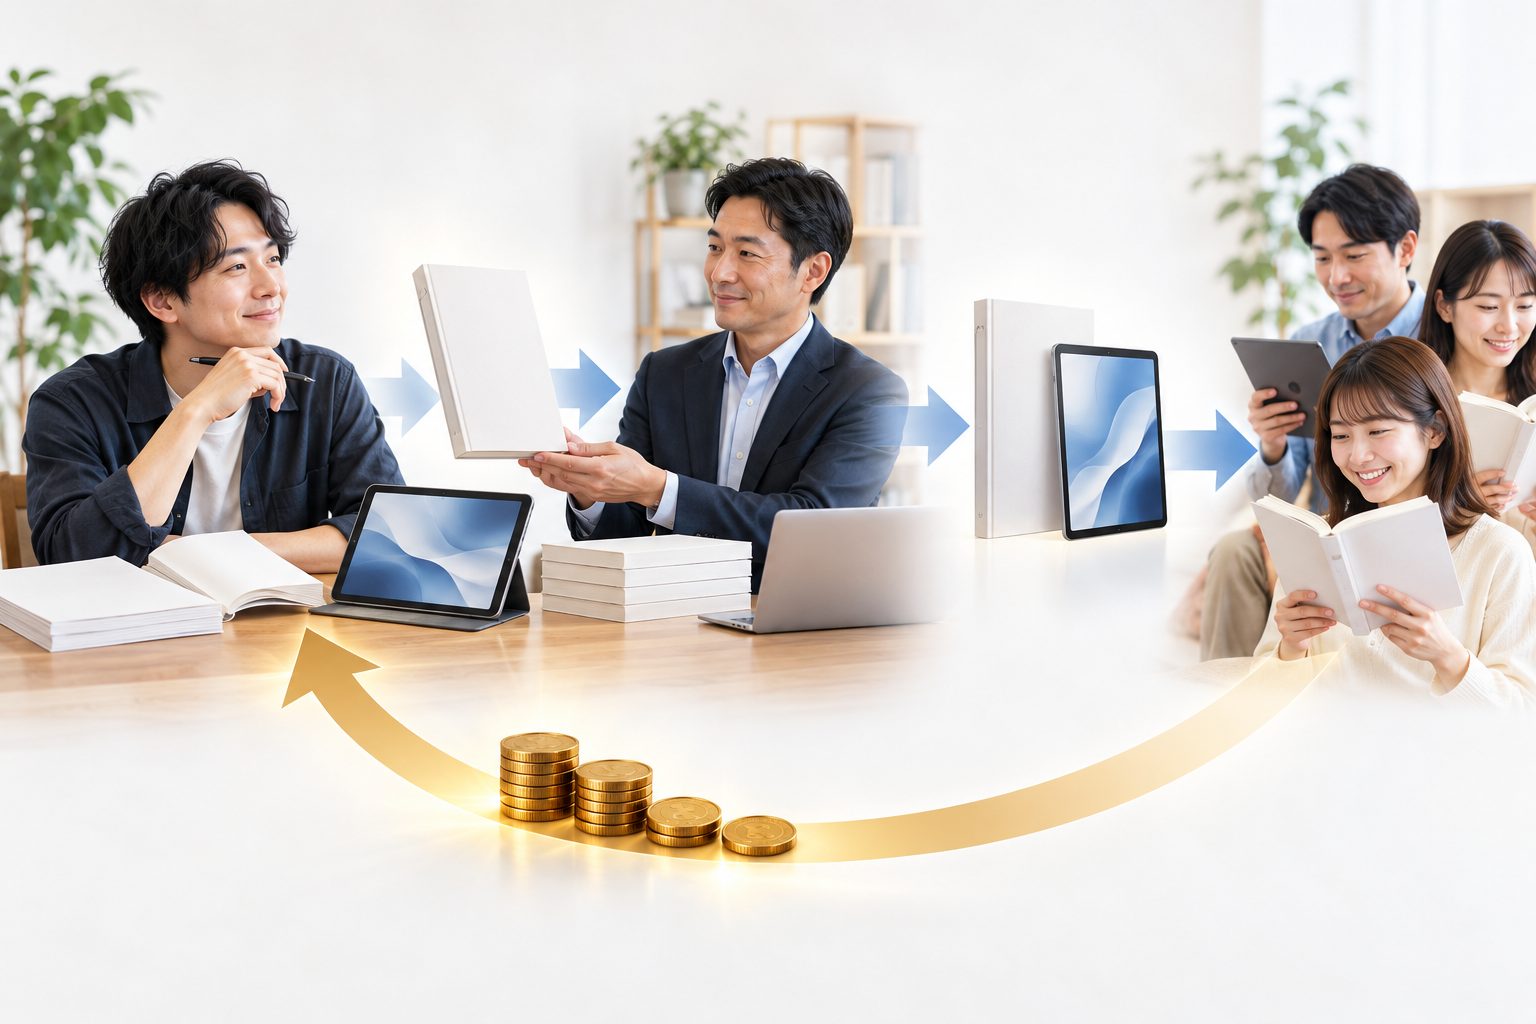
印税とは、著作物が利用されたときに、その利用の対価として著作者や権利者へ支払われるお金の総称です。法律上の正式な用語ではなく、実務の呼び方として広く使われています。
仕組みの根底にあるのは、著作権です。文章、写真、イラスト、音楽、プログラムなどを創作した人は、その作品について著作権を持つのが原則です。他の人や会社が複製したり販売したりする際には、権利者の許諾が必要になり、その許諾の条件として対価が定められます。
対価の決め方には、大きく分けて次のような考え方があります。
- 販売された数量に応じて支払われる方式
- 発行した数量に応じて支払われる方式
- 売上に一定の割合を掛けて計算する方式
- 最初に一度だけ支払われる買い取り型の方式
どの方式になるかは、契約の内容によって異なります。同じ分野でも取引先や作品によって条件は変わるため、一律に語ることはできません。
出版で印税が発生する仕組み
書籍の出版では、著者と出版社が出版契約を結び、著者が出版社に対して作品の複製と頒布を認める形が一般的です。その対価として、印税が支払われます。
計算の基本形は、本の定価に一定の率を掛け、さらに対象となる部数を掛ける方法です。対象となる部数の数え方には、実際に印刷した部数を基準にする考え方と、実際に売れた部数を基準にする考え方があります。前者は発行部数方式、後者は実売部数方式と呼ばれることがあります。
また、書籍の出版には、制作や流通にかかわる費用を出版社が負担する商業出版のほか、著者側が費用を負担する形の出版もあります。この二つは費用の流れもお金の受け取り方も異なります。どちらの形かを最初に確認することが、後のトラブルを避けることにつながります。
なお、支払いの時期は、刊行後すぐではなく、一定期間ごとにまとめて精算される場合もあります。作品が世に出てから実際に入金されるまでに時間がかかることも、あらかじめ理解しておきたい点です。
デジタルコンテンツでの発生の仕方
電子書籍、音声コンテンツ、動画、写真やイラストの素材、フォント、テンプレートなど、デジタルの分野でも、利用や販売に応じて対価が支払われる仕組みがあります。
電子書籍の場合は、配信を行う事業者や出版社との契約で、販売額に対する一定の割合が分配されるのが一般的な形です。紙の本と違って在庫や印刷部数がないため、実際の販売や利用に応じて計算されることが多くなります。
素材の提供サービスでは、ダウンロードされた回数や利用された回数に応じて報酬が決まる例があります。ただし、報酬の算定方法や率はサービスごとに異なり、規約が改定されることもあります。
デジタルの分野では、誰でも作品を公開しやすい反面、数多くの作品の中から選ばれるのは容易ではありません。作品を出せば自動的に収入が続くとは限らないという点は、冷静に捉えておく必要があります。
- 配信や販売のプラットフォームごとに分配の条件が異なる
- 規約や仕組みが途中で変わる可能性がある
- 作品の需要によって、受け取れる金額が大きく変動する
契約で確認しておきたいポイント
印税の条件は契約書に記載されるため、締結前に内容をよく確認することが重要です。特に、次の点は見落とさないようにしたいところです。
- 印税の計算方法と、基準となる数量や金額の考え方
- 支払いの時期と、精算の頻度
- 契約の期間と、更新や終了の条件
- 著作権そのものが譲渡されるのか、利用の許諾にとどまるのか
- 電子化や翻訳、二次利用など、他の形で使われる場合の扱い
- 契約を解除する場合の手続き
特に、著作権を譲渡する契約か、利用を許諾する契約かによって、その後の作品の扱いは大きく変わります。不明な点があるまま署名することは避け、必要に応じて弁護士や、著作権に詳しい専門家へ相談することをおすすめします。
なお、受け取った印税には所得税などの課税が関わる場合があります。取り扱いは個別の状況で異なるため、税理士や税務署などの専門家・公的機関に確認してください。
権利収入として考えるときの心構え
印税は、いったん作品を作れば何もしなくても入ってくる収入、というイメージで語られることがあります。しかし実際には、作品の制作に多くの時間と労力が必要であり、公開後も告知や改訂、読者や利用者への対応が求められる場合があります。
また、収入が続くかどうかは、作品の内容や市場の動き、契約条件など多くの要素に左右されます。長く読まれる作品がある一方で、期待したほど動かない作品もあります。
そのため、印税を検討する際は、次のような姿勢が現実的です。
- 収入を前提にせず、作品づくりそのものの意義を考える
- 複数の可能性を想定し、無理のない範囲で取り組む
- 契約や規約を自分で読み、理解したうえで判断する
まとめ
印税は、著作物の利用に対する対価として、権利者に支払われるお金の総称です。出版では定価や部数に応じた計算が行われ、デジタルコンテンツでは販売や利用の実績に応じた分配が行われるのが一般的です。
どの方式になるかは契約によって異なり、収入の大きさや継続性も一定ではありません。契約の内容や税務の扱いについては、個別の状況に応じて専門家へ確認しながら、慎重に検討を進めてください。

記事ランキング